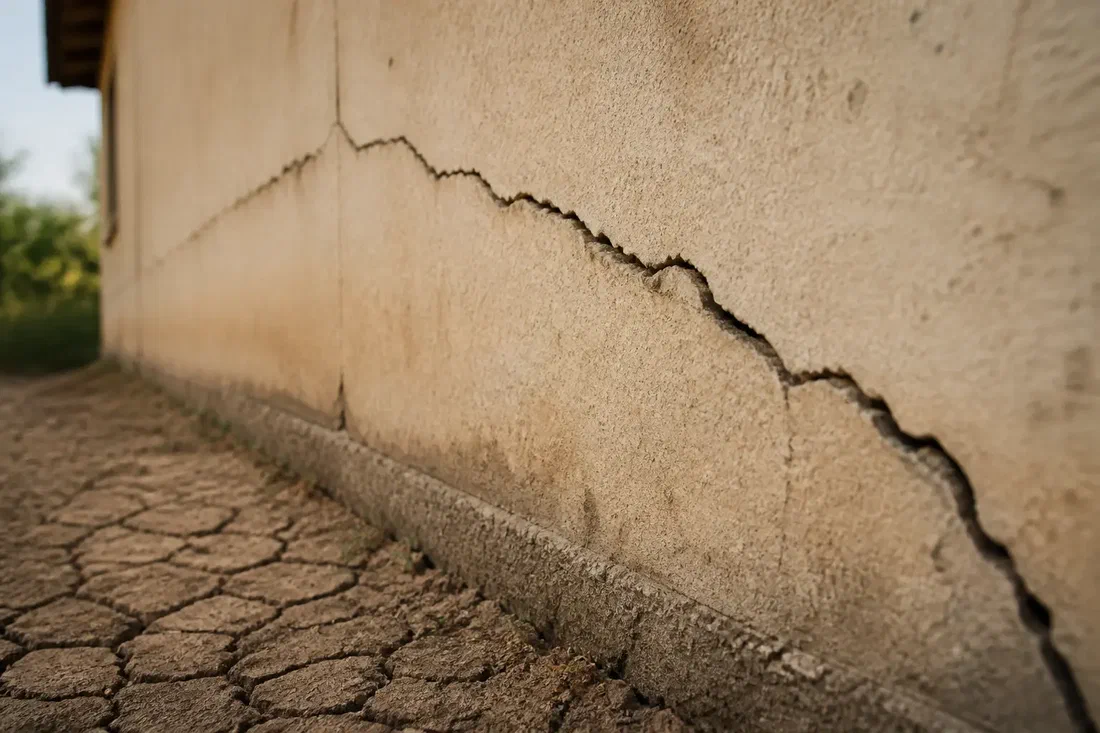
Des sols qui gonflent, des murs qui se fendent
Sous beaucoup de maisons, il y a de l’argile. Ce sol boit l’eau et gonfle à la pluie. Il se rétracte et se tasse à la sécheresse. Le terrain ne bouge pas partout pareil. Alors les fondations travaillent. Les murs se fendent, les portes coincent, les canalisations cassent 1.
Ce sont les maisons individuelles qui souffrent le plus. Leurs fondations sont peu profondes 1. Le phénomène porte un nom technique, le retrait-gonflement des argiles. Son principal déclencheur est connu : les épisodes de sécheresse, de plus en plus marqués 1.
L’ampleur est large. Depuis le 1er juillet 2026, 55 % du territoire métropolitain est classé en exposition moyenne ou forte, contre 48 % en 2020. Cela représente 12,1 millions de maisons individuelles 1. Une part de ce bond tient à la méthode de calcul, qui a intégré des sinistres anciens : ce n’est pas un doublement du risque en deux ans 1,10. Le coût moyen d’un sinistre est estimé à 16 500 euros, le plus élevé des garanties habitation. Une reprise des fondations se compte en dizaines de milliers d’euros 1.
Un dossier sur quatre seulement aboutit
Quand une maison se fissure, le ménage croit souvent être couvert. Son contrat habitation inclut la garantie catastrophe naturelle. Elle est obligatoire, et l’assureur ne peut pas la refuser 2.
Mais cette garantie ne s’ouvre qu’après un arrêté interministériel publié au Journal officiel 2. Et deux filtres se dressent avant le moindre versement.
Premier filtre, la reconnaissance. Seule la moitié des communes qui en font la demande obtiennent cet arrêté 3. Second filtre, l’expertise. Parmi les communes reconnues, la moitié des dossiers déposés sont classés sans suite par les experts mandatés par les assureurs 3. Au bout du compte, un quart seulement des dossiers déposés est effectivement indemnisé 3.
Sur le terrain, la proportion peut être pire. En Sarthe, sur 147 communes présentant des maisons fissurées, 40 ont été reconnues. Le président de l’association des communes sinistrées du département décrit des experts qui travaillent « sur photos ou en visio » et avancent, selon lui, divers motifs pour ne pas payer : trop de végétation près de la maison, des dégâts jugés antérieurs à l’année reconnue 4.
« Un dossier sur dix est indemnisé, les assureurs ne jouent pas le jeu. »
Ce décompte local vient d’un élu qui défend des sinistrés, et l’assureur qui mandate l’expert a un intérêt direct : c’est lui qui paie. Les deux parties sont à prendre pour ce qu’elles sont. Reste le chiffre national, lui, documenté par un travail parlementaire : trois dossiers déposés sur quatre n’aboutissent pas 3.
La reconnaissance tient aussi à un critère météo à effet de seuil. La sécheresse doit atteindre une intensité rare, mesurée par Météo-France sur de larges zones de 64 kilomètres carrés 3. D’où des situations où une commune obtient l’arrêté et sa voisine immédiate ne l’obtient pas.
Même reconnu, le ménage garde une lourde part
Obtenir l’indemnisation ne solde pas la facture. Une franchise reste à la charge du propriétaire. Pour un dommage sécheresse, elle est de 1 520 euros, quatre fois celle des autres catastrophes naturelles (380 euros). Elle est la même chez tous les assureurs et ne peut pas être rachetée 2.
Plusieurs postes restent dehors. Le mobilier, la perte d’usage du logement et la perte de loyers ne sont pas couverts 5. Depuis la réforme de 2024, les fissures purement esthétiques ne le sont plus non plus. Les éléments annexes sont exclus eux aussi : garage, terrasse, mur de clôture, piscine, sauf s’ils font corps avec la structure 6.
L’indemnité est par ailleurs fléchée. Elle doit servir à réparer vraiment, selon le rapport d’expertise, avec des travaux engagés sous 24 mois. Une exception existe quand la réparation coûte plus cher que la valeur du bien 6. Entre le montant versé et le prix d’une réparation durable, il reste souvent un écart. Aucune donnée publique ne permet d’en chiffrer la moyenne, mais cet écart est réel.
Tout le monde paie, même sans fissure
Ce régime est financé par tous les assurés. Chaque contrat habitation porte une surprime obligatoire dédiée aux catastrophes naturelles. Elle a été relevée de 12 % à 20 % au 1er janvier 2025, une hausse d’environ deux tiers 3. Elle est payée par tout le monde, que la maison soit en zone argileuse ou non. L’État est garant en dernier ressort, via une caisse publique de réassurance dont les réserves étaient quasi nulles après l’année 2022 3.
Un point a été soulevé au Sénat. La surprime est calculée sur l’ensemble du bien, annexes comprises. Or ces annexes sont désormais exclues de l’indemnisation 11. Autrement dit, l’assuré paie pour une partie du bien qui ne sera pas réparée. En réponse, le gouvernement a fait valoir que ces annexes ne pesaient qu’environ 2 % de la charge des sinistres sécheresse, un chiffre avancé par une partie au dossier 11.
Une réforme adoptée, puis rejetée
La règle a bougé, dans les deux sens. Une ordonnance de 2023 a assoupli la reconnaissance : prise en compte des sécheresses qui se répètent, et des communes voisines d’une commune reconnue 7. Dans le même temps, le décret de 2024 a réduit le périmètre indemnisable, en écartant les fissures esthétiques et les annexes 6.
Un texte plus ambitieux a failli passer. Une proposition de loi voulait présumer que l’argile est bien la cause des dégâts, ce qui aurait déchargé le ménage d’avoir à le prouver. Elle prévoyait aussi un libre usage de l’indemnité et la prise en charge des contre-expertises 3. L’Assemblée nationale l’a adoptée le 6 avril 2023. Le Sénat l’a rejetée le 30 mai 2024 8.
Le motif du rejet était le coût. La caisse publique de réassurance et le gouvernement l’ont chiffré entre 800 millions et 1 milliard d’euros par an, sans financement prévu. Ces mêmes acteurs estimaient que la réforme allongerait les expertises 3. Ce sont les chiffres des parties qui défendaient le maintien du régime en l’état. Le texte n’est jamais devenu loi.
Acheter une maison fissurable sans le savoir
Depuis le 1er octobre 2020, une étude de sol est obligatoire dans certains cas. Il faut la fournir pour vendre un terrain à bâtir non construit en zone exposée. Il en faut une autre avant de faire construire une maison 9.
Mais la vente d’une maison déjà construite n’entre pas dans cette obligation 9. Un acheteur qui reprend une maison ancienne en zone argileuse n’a donc aucune étude de sol imposée. Il peut acheter sans savoir que le terrain travaille.
Le zonage, lui, s’est durci. Au 1er juillet 2026, 133 communes réparties sur 18 départements ont changé de classe d’exposition 10. Pour les constructions neuves non conformes aux règles de prévention, la garantie peut être refusée pendant dix ans 7.
Au bout de la chaîne, le propriétaire
La mécanique se résume en une phrase. La garantie catastrophe naturelle est obligatoire pour tous les assurés, qui la financent tous. Elle aboutit pour un dossier déposé sur quatre 2,3. Entre les deux, la décision passe par un arrêté de l’État et par l’expert d’un assureur. Le propriétaire de la maison fissurée, lui, ne tient aucun de ces deux leviers.